Financial News
Aktuelle Finanznachrichten: Detaillierte Einblicke in Markttrends, Wirtschaftsentwicklungen und wichtige Unternehmensereignisse


Trends, Insights, Analysen – in unserem Finanz-Newsletter bündeln wir das Wichtigste aus der Finanzwelt. Kurz, relevant, lesenswert. Für alle, die lieber informiert handeln als überrascht reagieren.
Unter den laufenden Kampfhandlungen im Nahen Osten bleiben die Ölpreise unter Druck. 100 $ und mehr pro Barrel gehören zur Realität. Die Notenbanken stecken in einem Dilemma. Ihre ureigenste Aufgabe besteht darin, einen ausgleichenden Leitzinssatz zu finden, der die Wirtschaft der jeweiligen Länder weder bremst noch befeuert.
Während man in den Institutionen um den richtigen Weg ringt, nehmen die Anleihemärkte den Notenbanken die Arbeit ab. Anleihegläubiger verlangen höhere Renditen dafür, dass sie Gläubiger bleiben oder werden.
Neben den schwelenden Konflikten treiben die weltweiten Staatsschulden das Ungemach. Der US-Schuldenstand über rund 40 Billionen $ bewegt die Anleihemärkte.
Die 10jährige US-Anleihe liegt seit Wochen über 5 %, heute bei 5,10 %. Seit ihren Höchststand am 07.10.2026 von 5,34 % gab der Wert kontinuierlich ab. Die Bundesanleihen folgen diesem Beispiel. Mehr dazu im Ausblick.
2,643 % p. a.
Stand: 19.10.2026
3,53 % p. a.
Stand: 20.10.2026
3,59 % p. a.
Stand: 20.10.2026
3,57 % p. a.
Stand: 20.10.2026

Die Bundesregierung übernimmt diese Vorausschau. Die Wirtschaft erholt sich schneller als angenommen, steht jeoch immer noch auf wackligen Beinen. Besonders einige Großaufträge aus dem Sondervermögen der Bundesregierung sorgen für bessere Kapazitätsauslastung in der Industrie.
Fünf Branchen tragen diesen Aufschwung: Infrastruktur, Rüstung, Chemische Industrie, Informations-und Kommunikationstechnik und öffentliche Dienstleistungen. Die Exportwirtschaft punktete mit Erfolgen in Märkten, die die Exportrückgänge nach China zwar nicht komplett kompensieren, aber stabilisierend wirken. Die Volksbanken und die KfW korrigieren ihre Prognosen ebenfalls deutlich nach oben.

Er notiert damit deutlich über der Wachstum anzeigenden Schwelle von 50 Punkten. Weder der Energiepreisschock noch das Niedrigwasser in den Flüssen scheint die erwarteten Blessuren hinterlassen zu haben.
Besonders stützend wirken die schuldenfinanzierten Investitionen in Infrastruktur und Verteidigung. Die nächste Veröffentlichung folgt am 23.10.2026, es wird ein Wert von 53,8 Punkten erwartet. Diese Daten stützen u. a. die Herbstprognosen zum Wirtschaftswachstum.

2010 lag dieser Wert noch bei gut 22 %. Selbst in Zeiten des Stellenaufbaus während der 2010er Jahre sei der Zuwachs im Dienstleistungsbereich deutlicher kräftiger ausgefallen als in der Industrie. Der Strukturwandel von der Industrieproduktion hin zur Dienstleistungsgesellschaft hält seit Jahrzehnten an und ist kein neues Thema der aktuellen Transformation.
In Deutschland fällt die Zahl der Erwerbstätigen um 212.200 oder um 0,5 % auf 45,7 Mio. Menschen. Besonders stark ging die Zahl der Beschäftigten im produzierenden Gewerbe zurück, was schmerzhaft bemerkt wird. Der strukturelle und demografische Wandel sowie geopolitische Spannungen dürften dafür sorgen, dass sich dieser Trend fortsetzt.

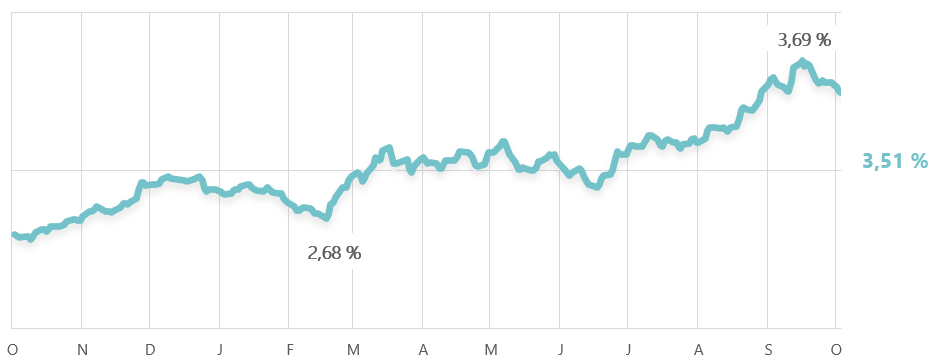
► 10-Jahres-Mid-Swapsatz: 3,51 % (+33 bps)
► 3-Monats-Euribor: 2,628 % (+14 bps)
► 12-Monats-Euribor: 3,217 % (+28 bps)
► Zinsspread 3-Monats-Euribor/10-Jahres-Mid-Swap: 88 bps (+19 bps)
Der 12-Monats-Euribor und der 1-Jahres-Mid-Swap notieren nahezu gleich. Die Zinskurve ist insgesamt flacher geworden.

Besonders treibend sind neben steigenden Staatschulden die hohen Investitionen in KI-Infrastruktur bei den jeweiligen Unternehmen. Investoren gehen bei weiter steigenden Zinsen davon aus, dass die Firmen mit ihren jeweiligen Modellen auf längere Sicht keine Gewinne erzielen werden.
Dies führte in den letzten Tagen zu Verkäufen an den Aktienmärkten. Titel wie KI-Entwickler, Chiphersteller und Rechenzentren- bzw. Cloudbetreiber kamen unter Druck. Investoren setzen wieder vermehrt auf Anleihen, amerikanische wie europäische. Am 14.10.2026 versteigerte die Deutsche Finanzagentur zwei Aufstockungsanleihen mit unterschiedlichen Laufzeiten. Die durchschnittliche Rendite wurde mit 3,38 % Rendite angegeben.
Experten erwarten on Fed und EZB ein Stillhalten bei den nächsten Zinssitzungen. Es wirkt, als hätten die Anleihemärkte die Arbeit der Fed längst übernommen. Sie steuern den Zins über Angebot und Nachfrage, den Kreditnehmer aktuell bezahlen. Die amerikanische Teuerung liegt mit 3,7 % deutlich über dem Inflationsziel von 2,0 %. Allerdings liegt der Leitzins bereits bei 3,75 % bis 4,0 % und damit auf einem ausgleichenden Niveau.
Der mittelfristige Zinstrend ist momentan schwer einzuschätzen. Nach dem rapiden Zinsanstieg der vergangenen Wochen zeigt sich ein wenig Entspannung. Der Aufwärtstrend bleibt intakt. Der Rücksetzer der letzten Tage zeigt noch keinen Grund, um abwarten zu können. Die Teuerung bleibt herausfordernd hoch und wird sicher erst langsam wieder nachgeben, wenn es nachhaltige Konfliktlösungen gibt.
Fazit und Empfehlung
Aktuell tagt der Internationale Währungsfonds tagt bis zum Sonntag in Bangkok, Thailands Hauptstadt. Dieser Veranstaltung wird ein hohes Augenmerk beigemessen, die Notenbankchefs sind neben den Finanzministern vor Ort. Die Reden werden sehr genau gehört.
Die nächsten Leitzinsentscheidungen werden am 28./29.10.2026 erwartet. Kevin Marsh von der Fed hält sich zurück. Trotz hoher Inflation und zahlreicher Krisen sieht er eine hohe Resilienz der Weltwirtschaft, die vor einigen Monaten wohl kaum für möglich gehalten wurde. Von der EZB erwarten Marktbeobachter mehrheitlich eine Zinspause bzw. die Vorbereitung weiterer Zinsschritte bis 3,0 % Anfang 2027.
In den USA wird am 03.11.2026 gewählt. Bei den Mid-Terms wird Trumps Politik bewertet. Die Möglichkeit auf Veränderung liegt in der Luft.
Wie positionieren Sie sich in diesem Umfeld?
Es bleibt herausfordernd, Finanzierungsmittel aufzunehmen. Besonders Prolongationen nach Ablauf von Förderzeiträumen oder auslaufende Darlehen aus der Niedrigzinsphase bereiten Sorgen. Brauchen Sie Unterstützung bei Ihren Überlegungen? Manchmal braucht es mehr als einen Gedanken für ein gutes Ergebnis. Gerade in Zeiten wie diesen sind wir gern für Sie da.
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Turnstile. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Elfsight. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen